Sprawdź, czy Twój kredyt w EURO można unieważnić

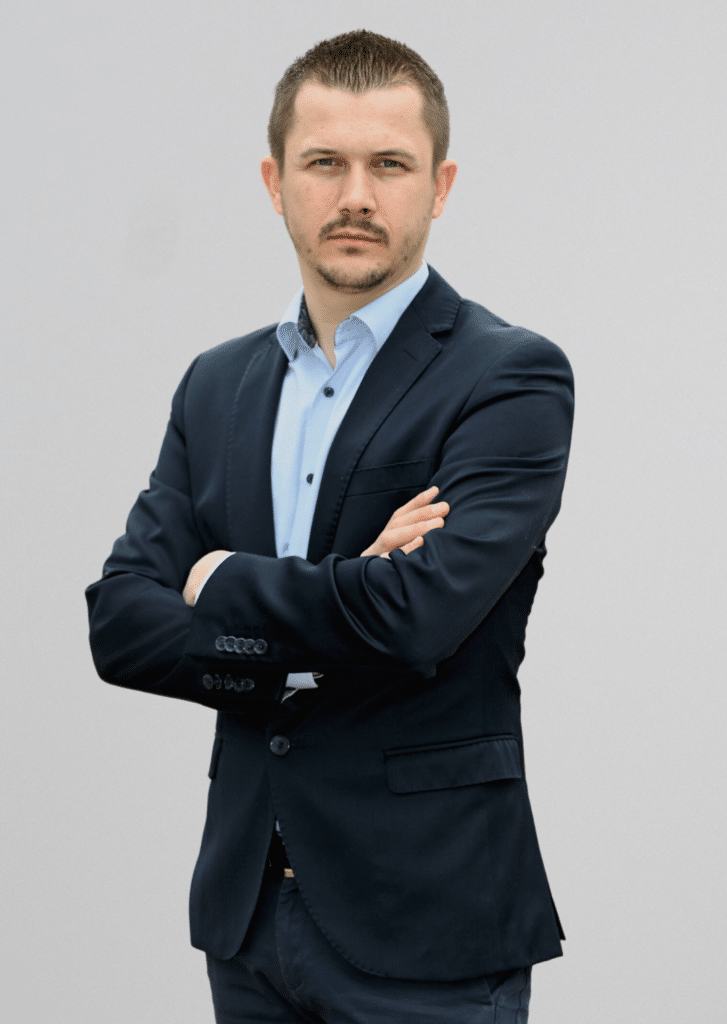
Marcin Murzyński
Specjalista ds. kredytów waloryzowanych do walut obcych
  • Ja również miałem kredyt w obcej walucie i dokładnie wiem, nad czym się teraz zastanawiasz.
  • Pokażę Ci wyrok w sprawie podobnej do Twojej. Zobaczysz, jak sądy podchodzą do takich umów i sytuacji.
  • Wspólnie wyliczymy, jaką korzyść możesz uzyskać, a Twoją umowę sprawdzę bezpłatnie i bez żadnych zobowiązań.
Marcin Murzyński - specjalista ds. kredytów EURO

Bezpłatna analiza

85+
wyroków EURO
6 lat
specjalizacji
350+
opinii Google
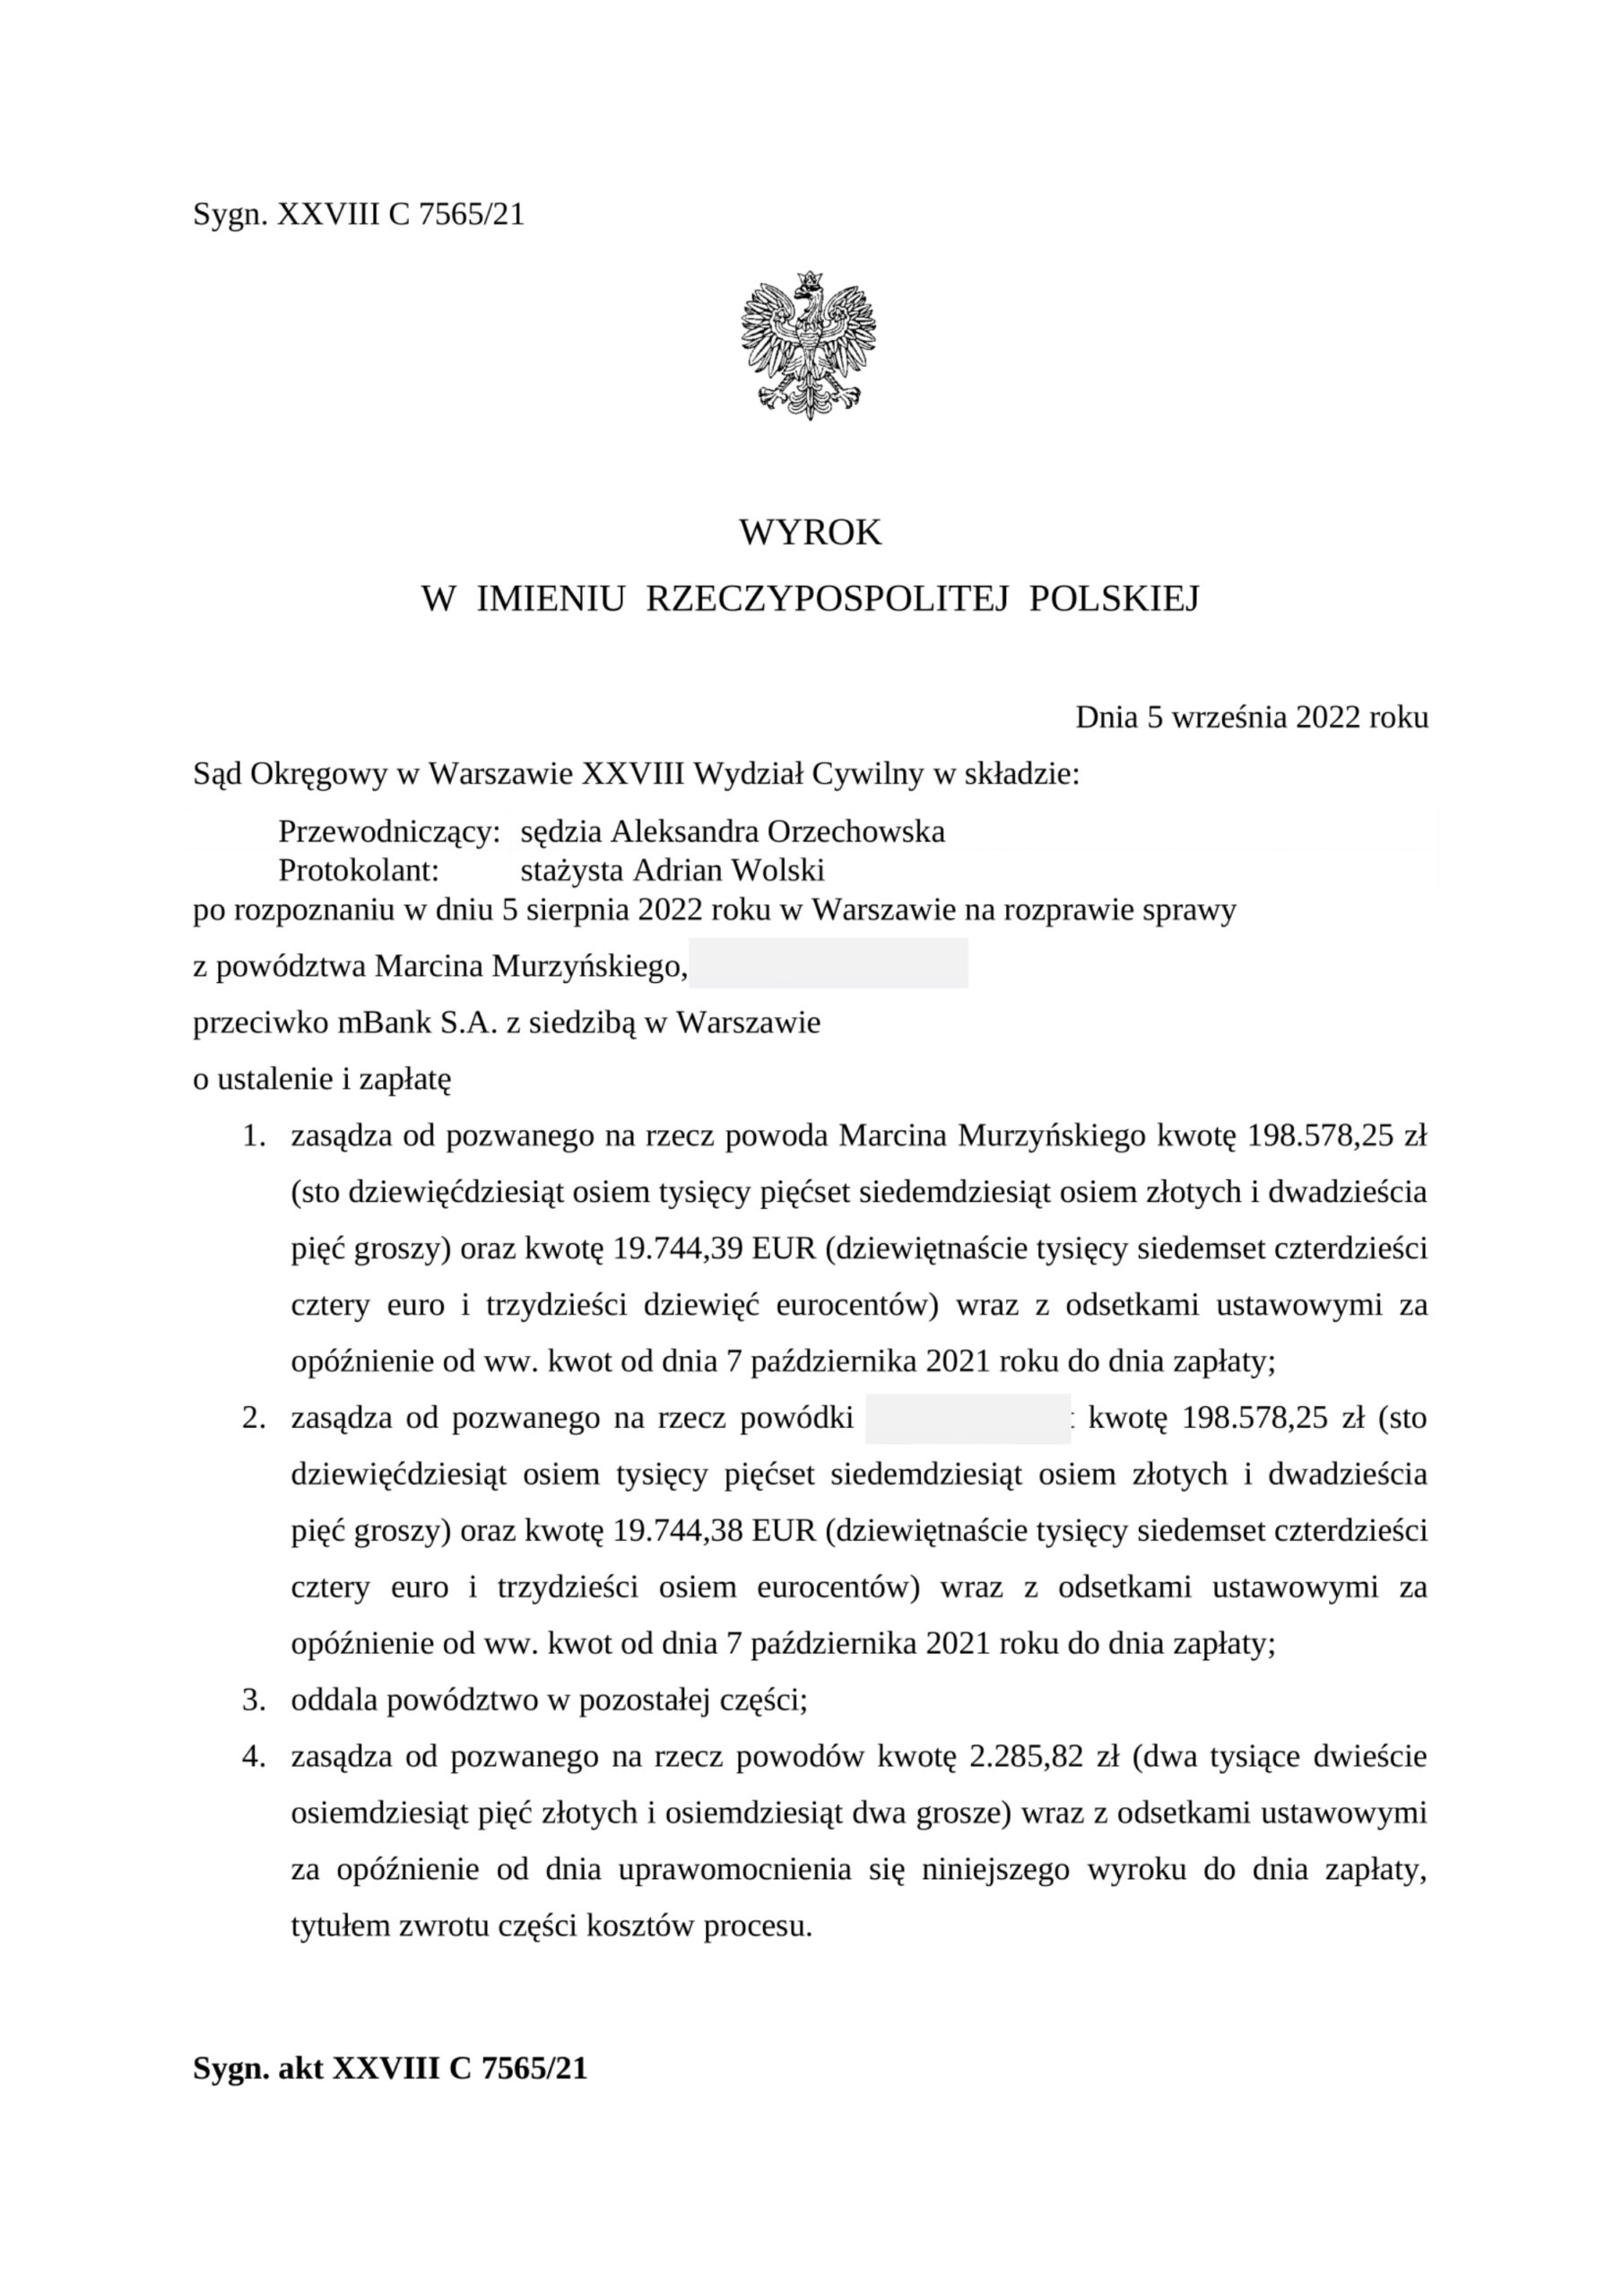
Moja sprawa - prawomocny wyrok

Wygrany i rozliczony Eurowicz

To dwa wyroki w mojej własnej sprawie. Sąd Okręgowy unieważnił umowę kredytu w EURO. Bank wniósł apelację - Sąd Apelacyjny ją oddalił. Wyrok jest prawomocny: umowa nieważna ostatecznie. Na rozmowie pokażę Ci wyrok najbliższy Twojej sytuacji - dla umowy z Twojego banku.

1 I instancja - Sąd Okręgowy
Umowa unieważniona. Sąd Okręgowy stwierdził nieważność umowy kredytu waloryzowanego do EURO.
2 II instancja - Sąd Apelacyjny
Apelacja banku oddalona. Sąd Apelacyjny utrzymał wyrok - sprawa zakończona prawomocnie.
Dlaczego warto sprawdzić

Stabilna rata ≠ poprawna umowa.

Sądy w Polsce systematycznie unieważniają umowy EURO z lat 2003-2014.

To, że spłacasz kredyt bez problemu od kilkunastu lat, nie znaczy, że wzorzec umowy jest zgodny z prawem ochrony konsumenta. To dwie różne rzeczy.

10-12 lat
o tyle skraca się okres spłaty
100-150 tys. zł
średni zwrot nadpłaconych środków
9,25% / rok
odsetki ustawowe doliczane do zwrotu (2026)
Minimum formalności

Sprawa toczy się w tle.
Ty żyjesz normalnie.

Po podpisaniu pełnomocnictwa Twoja rola praktycznie się kończy - pełnomocnik prowadzi wszystko za Ciebie.
~2h

Twojego czasu rocznie

Tyle średnio zajmuje całe zaangażowanie klienta podczas prowadzonej sprawy.

1

Podpis pełnomocnictwa

Po nim Twoja rola po prostu się kończy. Sąd, bank, pisma, terminy - wszystko przez kancelarię.

1

Wezwanie w 2-3 lata

Przesłuchanie strony - krótkie, często możliwe zdalnie albo w sądzie blisko Ciebie.

100%

Pisemnie i przez pełnomocnika

Pisma, terminy, strategia, opinie biegłych, apelacja - wszystko po stronie kancelarii.

Pełnomocnik prowadzi

  • Pisze pozew i wszystkie pisma procesowe
  • Odbiera całą korespondencję sądu i banku pod adres kancelarii - Ty nic nie odbierasz, nic nie przekazujesz
  • Pilnuje terminów sądowych
  • Uczestniczy w każdej rozprawie
  • Odpowiada na wnioski banku
  • Wskazuje strategię dowodową
  • Składa apelację
  • Odbiera wyrok i tytuł wykonawczy

Twoja rola

  • Podpisujesz pełnomocnictwo
  • Raz zeznajesz jako strona (zwykle zdalnie)
  • … i to wszystko
Najczęstsze obawy - kliknij, żeby rozwinąć
Czy będę musiał zeznawać przed sądem?
+
W skrócie
Stawiasz się raz. Krótko. Często zdalnie. Sędzia nie ocenia Ciebie - ocenia umowę.
Sąd ocenia umowę, nie Ciebie Sprawdza, czy klauzule są zgodne z prawem ochrony konsumenta - nie czy „zasługujesz" na unieważnienie.
Przetarta ścieżka orzecznicza Polskie sądy mają za sobą setki spraw frankowych. Schemat oceny klauzul jest powtarzalny.
Twoje zeznanie: ~30 minut Potwierdzenie tożsamości i krótkie pytania o to, jak podpisywałeś umowę. Często możliwe online.
Czy bank może mi coś zrobić - zamknąć konto, odmówić kredytu, zgłosić do BIK?
+
W skrócie
Nie może. I nie ma w tym dla banku żadnego biznesowego sensu - przecież na Tobie zarabia.
Ochrona prawna Odwet za pozew narusza ustawę o ochronie konkurencji i konsumentów - bank sam naraziłby się na sankcje UOKiK.
Bank na Tobie zarabia Każdy kredyt, konto firmowe i produkt finansowy to przychód banku. Z biznesowego punktu widzenia bank chce Cię utrzymać jako klienta - chętnie udzieli Ci nawet kolejnego kredytu, bo na każdym zarabia. Odebranie sobie tego źródła zarobku za pozew byłoby ekonomicznie nieracjonalne.
BIK na Twoją korzyść Postępowanie sądowe nie pojawia się w BIK. Wręcz odwrotnie - po prawomocnym unieważnieniu wpis o kredycie znika z BIK, a Twoja zdolność kredytowa rośnie (bo z punktu widzenia banków przestajesz mieć to zobowiązanie).
Podstawa prawna: art. 24 ustawy o ochronie konkurencji i konsumentów. W razie nadużyć ze strony banku - Rzecznik Finansowy i UOKiK.
85+ wyroków

Kilka przykładów

Bilans Twojej decyzji

Co inwestujesz, a co możesz otrzymać

Co dostaniesz na rozmowie

Trzy konkretne odpowiedzi w 30 minut.

Czy to dotyczy Twojej umowy

Sprawdzimy, czy w Twojej umowie znajdują się klauzule, które sądy uznają za niedozwolone.

Wyrok dla Twojego banku - i jego styl w sporach

Pokażemy prawomocny wyrok z umowy z Twojego banku oraz powiemy, jak ten bank zazwyczaj reaguje na takie pozwy - jak długo średnio trwają jego procesy, jakie strategie obronne stosuje, czego możesz się spodziewać.

Kwota i okres dla Twojej sprawy

Wstępne wyliczenie: ile możesz odzyskać oraz o ile lat skrócić spłatę.

Marcin Murzyński - specjalista ds. kredytów EURO
Marcin Murzyński Specjalista ds. kredytów waloryzowanych do walut obcych
Z kim się umawiasz

Kancelaria Pledziewicz, specjalizacja EURO.

Rozmowę poprowadzę ja - Marcin Murzyński, specjalista ds. kredytów waloryzowanych do walut obcych. Prywatnie jestem wygranym i rozliczonym Eurowiczem - moją sprawę prowadziła Kancelaria Pledziewicz.

„Każda rozmowa zaczyna się tym samym pytaniem: czy to w ogóle mnie dotyczy."
- Marcin Murzyński, Kancelaria Pledziewicz
6 lat
specjalizacji wyłącznie w EURO
85+
udokumentowanych wyroków
tysiące
przeanalizowanych umów
Piszę o mechanizmie kredytów walutowych m.in. w money.pl i Fakcie:
FAQ

Pytania przed rozmową.

Czy muszę chodzić na rozprawy?

Praktycznie nie. W trakcie sprawy zwykle raz potrzebne jest przesłuchanie strony - często możliwe zdalnie albo w sądzie najbliższym Twojego miejsca zamieszkania. Resztę robi pełnomocnik. Standardowo to ~2 godziny Twojego zaangażowania rocznie.

Czy bank może mi coś zrobić - zamknąć konto, odmówić kredytu?

Nie. Wypowiedzenie umowy, zamknięcie konta lub odmowa nowego kredytu jako odwet za pozew narusza ustawę o ochronie konkurencji i konsumentów. W praktyce setek tysięcy spraw frankowych: banki tego nie robią, bo same naraziłyby się na konsekwencje.

Mam EURO, nie CHF - czy te wyroki mnie dotyczą?

Tak. Klauzule indeksacyjne w umowach EURO z 2003-2014 są często skonstruowane identycznie jak we frankowych. Sądy traktują je tak samo.

Spłacam kredyt 13 lat bez problemu - po co to sprawdzać?

„Stabilna spłata" nie znaczy „prawnie poprawna umowa". To dwie różne rzeczy. Rozmowa to po prostu sprawdzenie tego pytania - bez podejmowania żadnej decyzji.

Co dzieje się po rozmowie?

Decyzja o ewentualnej współpracy należy do Ciebie i nie ma żadnego terminu, do którego musi zostać podjęta.

Skontaktuj się

Porozmawiajmy - bezpłatna, 30-minutowa konsultacja.

Bez kosztów i bez zobowiązań. Po rozmowie wiesz, czy w Twojej umowie jest podstawa do unieważnienia.

Po rozmowie wiesz:

  • Czy Twoja umowa zawiera klauzule, które sądy uznają za niedozwolone.
  • Jak wygląda wyrok dla umowy z Twojego banku.
  • Wstępnie, ile możesz odzyskać i o ile skrócić spłatę.
Prześlij umowę przed rozmową - to najszybsza droga do konkretów. Zdążymy ją przeanalizować i podać Ci od razu konkretne liczby: ile możesz odzyskać, o ile skrócić kredyt oraz jak wygląda wyrok dla umowy z Twojego banku. Wtedy rozmowa jest o Twojej sprawie, nie ogólna.

Zarezerwuj termin konsultacji