Kredyty EURO · 85+ wyroków · 6 lat specjalizacji

Sprawdź, czy Twój kredyt w EURO
można unieważnić

30 minut rozmowy ze specjalistką ds. kredytów EURO w Kancelarii Pledziewicz. Bez wychodzenia z domu.

Nie musisz od razu decydować się na pełną analizę — możesz najpierw skonsultować swoją sytuację.
85+wyroków EURO
6 latspecjalizacji
350+★★★★★ opinii Google ↗
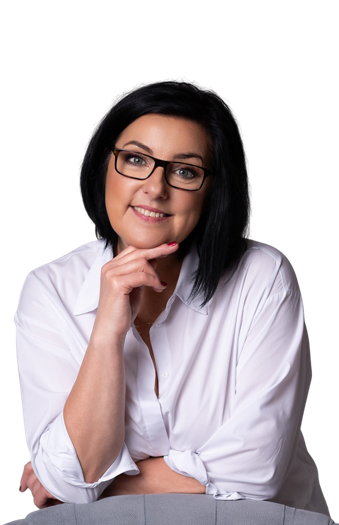
Maria Bojanowska - specjalistka ds. kredytów EURO
Maria Bojanowska
Specjalistka ds. kredytów EURO
Zostały 4 wolne terminy darmowych konsultacji w tym tygodniu

Zarezerwuj 30-minutową bezpłatną konsultację z Marią

Ważne: Konsultacje dotyczą umów kredytowych zawartych w latach 2009–2014 — przy umowach z lat późniejszych szanse na unieważnienie są znacznie mniejsze.

Dwie ścieżki - wybierz swoją

To Ty decydujesz czy chcesz porozmawiać czy dokonać analizy umowy.

Wybierz ścieżkę, która Ci odpowiada.

Rozglądasz się?
Maria
Maria
Maria Bojanowska
Specjalistka ds. kredytów EURO
Wybierz konsultację, jeśli
  • Mam kredyt w EURO, ale nie wiem, czy to mnie dotyczy
  • Chcę zadać pytania na żywo, bez zobowiązań
  • Wolę najpierw zorientować się, potem decydować o dalszym prowadzeniu sprawy
  • Wydaje mi się, że moja sytuacja jest nietypowa - chcę, żeby ktoś ją po prostu wysłuchał
Co dostaniesz
  • 30 minut rozmowy bez wychodzenia z domu
  • Informację o wyrokach w takich sprawach jak Twoja
  • Wstępną odpowiedź ile możesz zyskać
  • Jak Twój bank zazwyczaj reaguje na pozwy w sprawach EURO
  • Nie musisz mieć umowy pod ręką
Chcę porozmawiać
Termin w 24h · bez kosztów · bez zobowiązań
Nie masz pewności, którą wybrać? Zacznij od rozmowy z Marią - w każdej chwili możesz wrócić do pełnej analizy umowy.
Dlaczego warto sprawdzić

Stabilna rata ≠ poprawna umowa.

Sądy w Polsce systematycznie unieważniają umowy EURO z lat 2009–2014.

To, że spłacasz kredyt bez problemu od kilkunastu lat, nie znaczy, że wzorzec umowy jest zgodny z prawem ochrony konsumenta. To dwie różne rzeczy.

10–12 lat
o tyle skraca się okres spłaty
100–150 tys. zł
średni zwrot nadpłaconych środków
9,25% / rok
odsetki ustawowe doliczane do zwrotu (2026)
Minimum formalności

Sprawa toczy się w tle.
Ty żyjesz normalnie.

Po podpisaniu pełnomocnictwa Twoja rola praktycznie się kończy - pełnomocnik prowadzi wszystko za Ciebie.
~2h

Twojego czasu rocznie

Tyle średnio zajmuje całe zaangażowanie klienta podczas prowadzonej sprawy.

1

Podpis pełnomocnictwa

Po nim Twoja rola po prostu się kończy. Sąd, bank, pisma, terminy - wszystko przez kancelarię.

1

Wezwanie w 2–3 lata

Przesłuchanie strony - krótkie, często możliwe zdalnie albo w sądzie blisko Ciebie.

100%

Pisemnie i przez pełnomocnika

Pisma, terminy, strategia, opinie biegłych, apelacja - wszystko po stronie kancelarii.

Pełnomocnik prowadzi

  • Pisze pozew i wszystkie pisma procesowe
  • Odbiera całą korespondencję sądu i banku pod adres kancelarii - Ty nic nie odbierasz, nic nie przekazujesz
  • Pilnuje terminów sądowych
  • Uczestniczy w każdej rozprawie
  • Odpowiada na wnioski banku
  • Wskazuje strategię dowodową
  • Składa apelację
  • Odbiera wyrok i tytuł wykonawczy

Twoja rola

  • Podpisujesz pełnomocnictwo
  • Raz zeznajesz jako strona (zwykle zdalnie)
  • … i to wszystko
Najczęstsze obawy - kliknij, żeby rozwinąć
Czy będę musiał zeznawać przed sądem?
+
W skrócie
Stawiasz się raz. Krótko. Często zdalnie. Sędzia nie ocenia Ciebie - ocenia umowę.
Sąd ocenia umowę, nie Ciebie Sprawdza, czy klauzule są zgodne z prawem ochrony konsumenta - nie czy „zasługujesz" na unieważnienie.
Przetarta ścieżka orzecznicza Polskie sądy mają za sobą setki spraw frankowych. Schemat oceny klauzul jest powtarzalny.
Twoje zeznanie: ~30 minut Potwierdzenie tożsamości i krótkie pytania o to, jak podpisywałeś umowę. Często możliwe online.
Czy bank może mi coś zrobić - zamknąć konto, odmówić kredytu, zgłosić do BIK?
+
W skrócie
Nie może. I nie ma w tym dla banku żadnego biznesowego sensu - przecież na Tobie zarabia.
Ochrona prawna Odwet za pozew narusza ustawę o ochronie konkurencji i konsumentów - bank sam naraziłby się na sankcje UOKiK.
Bank na Tobie zarabia Każdy kredyt, konto firmowe i produkt finansowy to przychód banku. Z biznesowego punktu widzenia bank chce Cię utrzymać jako klienta - chętnie udzieli Ci nawet kolejnego kredytu, bo na każdym zarabia. Odebranie sobie tego źródła zarobku za pozew byłoby ekonomicznie nieracjonalne.
BIK na Twoją korzyść Postępowanie sądowe nie pojawia się w BIK. Wręcz odwrotnie - po prawomocnym unieważnieniu wpis o kredycie znika z BIK, a Twoja zdolność kredytowa rośnie (bo z punktu widzenia banków przestajesz mieć to zobowiązanie).
Podstawa prawna: art. 24 ustawy o ochronie konkurencji i konsumentów. W razie nadużyć ze strony banku - Rzecznik Finansowy i UOKiK.
85+ wyroków

Kilka przykładów

Każdy z innym scenariuszem, każdy zakończony unieważnieniem umowy. Wybraliśmy trzy świeże wyroki, żeby pokazać, jak to wygląda w praktyce — bank po banku.

Raiffeisen Umowa z 2011 r.
Przed zgłoszeniem do nas
  • Kredyt 150 000 zł, waloryzowany do EURO
  • Klient spłacił już 29 688 EURO (≈ 125 600 zł)
  • Do spłaty pozostawało jeszcze 52 050 zł
Co zrobiliśmy
  • Sąd unieważnił umowę SO Włocławek · 16.04.2026 · sygn. I C 404/25
Po wygranej
  • Bank wypłaca klientowi 46 725 zł
  • Klient nie spłaca już pozostałych 52 050 zł
Wypłata po wzajemnym rozliczeniu z bankiem (zwrot kapitału, przeliczenie po kursie EUR ~4,23 zł).
PKO (Nordea) Umowa z 2010 r.
Przed zgłoszeniem do nas
  • Kredyt 307 000 zł, waloryzowany do EURO
  • Klient spłacił już 47 148 EURO (≈ 199 400 zł)
  • Do spłaty pozostawało jeszcze 183 942 zł
Co zrobiliśmy
  • Sąd unieważnił umowę SO Bydgoszcz · 31.03.2026 · sygn. I C 293/25
Po wygranej
  • Bank wypłaca klientowi 5 262 zł
  • Klient nie spłaca już pozostałych 183 942 zł
Wypłata po wzajemnym rozliczeniu z bankiem (zwrot kapitału, przeliczenie po kursie EUR ~4,23 zł).
Deutsche Bank Umowa z 2009 r.
Przed zgłoszeniem do nas
  • Kredyt 418 256 zł, waloryzowany do EURO
  • Klient spłacił całość — 119 684 EURO (≈ 506 300 zł) — do 2023 r.
Co zrobiliśmy
  • Sąd unieważnił umowę (mimo że kredyt był spłacony) SO Rzeszów · 10.02.2026 · sygn. I C 1458/25
Po wygranej
  • Bank wypłaca klientowi 245 389 zł z nadpłaconych rat
Wypłata po wzajemnym rozliczeniu z bankiem (zwrot kapitału, przeliczenie po kursie EUR ~4,23 zł).
To tylko trzy sprawy — mamy ich 85+.
Sprawdź, czy w Twojej umowie też jest podstawa do unieważnienia.
Porozmawiaj z Marią Wyślij umowę
Bilans Twojej decyzji

Co inwestujesz, a co możesz otrzymać

— na przykładzie kolejnego klienta

Po lewej - Twój czas. Po prawej - efekt po wyroku.

Inwestujesz

  • ~30 min
    Znalezienie umowy i przesłanie jej do kancelarii
  • 30 min
    Rozmowa ze specjalistką
    bez wychodzenia z domu
  • ~1h
    Podpisanie umowy i pełnomocnictwa
    jednorazowo, na początku
  • ~30 min
    Zeznanie strony w trakcie postępowania
    raz, zwykle zdalnie
Wynagrodzenie kancelarii

Dostępne są pakiety od 1 990 zł na start, jak również pakiety z minimalnym success fee (3%) lub całkowicie bez niego. Wybierasz model dopasowany do swojej sytuacji.

Twoja sprawa
w 2–3 lata

Możesz otrzymać

  • 10–12 lat
    Skrócenie okresu spłaty kredytu
  • 100–150k
    Zwrot nadpłaconych środków
    bank zwraca Tobie, nie odwrotnie
  • +9,25%
    Odsetki ustawowe za każdy rok postępowania
    czas pracuje na Twoją korzyść
  • 100%
    Wykreślenie hipoteki
Realna sprawa · BOŚ Bank · 41 000 EURO · 2009
Pozew (28.04.2023) → wyrok II instancji (31.01.2025) - 21 miesięcy postępowania.
Saldo, którego
klient nie spłaca
68 500 zł
Bank dopłacił
klientowi
39 850 zł
Łączna
korzyść
108 350 zł
Łączna korzyść klienta 108 350 zł
Co dostaniesz na rozmowie

Trzy konkretne odpowiedzi w 30 minut.

Czy to dotyczy Twojej umowy

Sprawdzimy, czy w Twojej umowie znajdują się klauzule, które sądy uznają za niedozwolone.

Wyrok dla Twojego banku - i jego styl w sporach

Pokażemy prawomocny wyrok z umowy z Twojego banku oraz powiemy, jak ten bank zazwyczaj reaguje na takie pozwy - jak długo średnio trwają jego procesy, jakie strategie obronne stosuje, czego możesz się spodziewać.

Kwota i okres dla Twojej sprawy

Wstępne wyliczenie: ile możesz odzyskać oraz o ile lat skrócić spłatę.

Maria Bojanowska - specjalistka ds. kredytów EURO
Maria Bojanowska Specjalistka ds. kredytów EURO
Z kim się umawiasz

Kancelaria Pledziewicz, specjalizacja EURO.

Rozmowę prowadzi Maria Bojanowska - specjalistka ds. kredytów EURO. Od sześciu lat zajmuje się wyłącznie umowami waloryzowanymi do EURO z lat 2009–2014.

„Każda rozmowa zaczyna się tym samym pytaniem: czy to w ogóle mnie dotyczy."
- Maria Bojanowska, Kancelaria Pledziewicz
6 lat
specjalizacji wyłącznie w EURO
85+
udokumentowanych wyroków
tysiące
przeanalizowanych umów
FAQ

Pytania przed rozmową.

Czy muszę chodzić na rozprawy?

Praktycznie nie. W trakcie sprawy zwykle raz potrzebne jest przesłuchanie strony - często możliwe zdalnie albo w sądzie najbliższym Twojego miejsca zamieszkania. Resztę robi pełnomocnik. Standardowo to ~2 godziny Twojego zaangażowania rocznie.

Czy bank może mi coś zrobić - zamknąć konto, odmówić kredytu?

Nie. Wypowiedzenie umowy, zamknięcie konta lub odmowa nowego kredytu jako odwet za pozew narusza ustawę o ochronie konkurencji i konsumentów. W praktyce setek tysięcy spraw frankowych: banki tego nie robią, bo same naraziłyby się na konsekwencje.

Mam EURO, nie CHF - czy te wyroki mnie dotyczą?

Tak. Klauzule indeksacyjne w umowach EURO z 2009–2014 są często skonstruowane identycznie jak we frankowych. Sądy traktują je tak samo.

Spłacam kredyt 13 lat bez problemu - po co to sprawdzać?

„Stabilna spłata" nie znaczy „prawnie poprawna umowa". To dwie różne rzeczy. Rozmowa to po prostu sprawdzenie tego pytania - bez podejmowania żadnej decyzji.

Co dzieje się po rozmowie?

Decyzja o ewentualnej współpracy należy do Ciebie i nie ma żadnego terminu, do którego musi zostać podjęta.

Skontaktuj się

Wybierz, jak chcesz zacząć.

Bez wszystko-albo-nic. Możesz najpierw się rozejrzeć w rozmowie, a do analizy umowy wrócić w swoim czasie.

Bezpłatna 30-minutowa konsultacja z Marią.

Po rozmowie wiesz:

  • Czy Twoja umowa zawiera klauzule, które sądy uznają za niedozwolone.
  • Jak wygląda wyrok dla umowy z Twojego banku.
  • Wstępnie, ile możesz odzyskać i o ile skrócić spłatę.

Rozmowa nie wiąże się z żadnymi kosztami i nie zobowiązuje Cię do niczego. Po niej możesz po prostu odejść - albo wrócić do pełnej analizy umowy w swoim czasie.

Wskazówka: Jeśli wyślesz nam umowę przed rozmową, zdążymy ją przeanalizować i wyliczyć konkretne liczby — ile możesz odzyskać lub o ile skrócić kredyt. Dzięki temu rozmowa będzie konkretna i oparta na Twojej sytuacji.

Zarezerwuj termin konsultacji