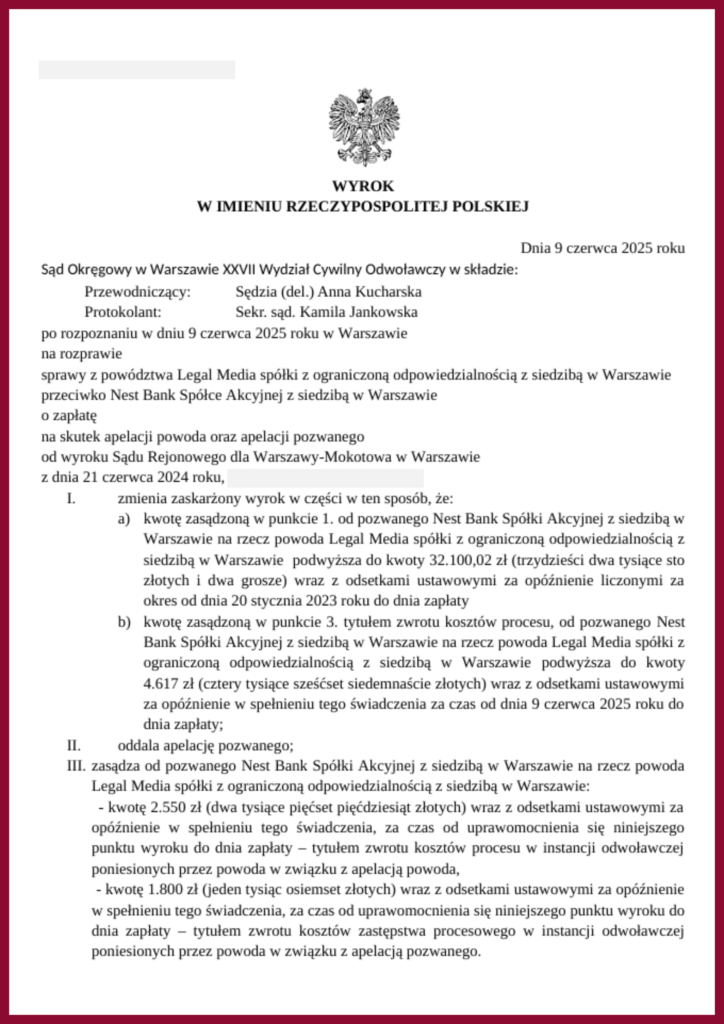
Mamy to! Zapadł prawomocny wyrok, w którym sąd potwierdził, że w tej konkretnej sprawie przekroczona została granica wynikająca z ustawy o kredycie konsumenckim.
Stan faktyczny:
- Kwota kredytu: 299 999,48 zł
- Całkowita kwota kredytu (czyli to, co faktycznie trafiło do konsumenta): 221 659 zł
- Limit z ustawy o kredycie konsumenckim: 255 550 zł
Kluczowy spór dotyczył tego, do której kwoty odnosi się ustawowy limit:
- Czy do kwoty kredytu (wraz z kosztami skredytowanymi)?
- Czy do całkowitej kwoty kredytu, czyli realnie wypłaconej konsumentowi?
Sąd jednoznacznie przyznał rację konsumentowi: limit należy odnosić do całkowitej kwoty kredytu, czyli tej, którą konsument fizycznie otrzymał! Co więcej, sam bank – we wzorcu umownym – odwoływał się do ustawy o kredycie konsumenckim, a później w procesie próbował tłumaczyć to jako „omyłkę”.
To kolejny ważny krok w ochronie praw konsumentów i w walce z nieuczciwymi praktykami rynkowymi.