Temat ugód frankowych jest obecnie najczęściej poruszanym wśród kredytobiorców posiadających kredyty w walucie obcej. Obecnie niemal już wszystkie banki posiadają swój program ugód oferując je zarówno tym osobom, które są w trakcie procesu jak i tym, którzy nie złożyli jeszcze pozwu do sądu. Pomimo tego, że obie sytuacje dobrowolnego zakończenia sporu nazywane są “ugodą”, to sytuacja tych osób jest całkowicie inna.
W praktyce pojęcie “ugoda z bankiem” stosuje się do nazwania, aż pięciu różnych sytuacji, w jakich może znajdować się kredytobiorca. Każdy z tych przypadków trzeba przeanalizować z osobna. Jeśli kredytobiorca nie podjął jeszcze żadnych działań związanych z procesem sądowym, nadal spłaca kredyt i pojawiła się propozycja ugody będzie to tzw. ugoda pozasądowa. Banki na tym etapie proponują jeden z dwóch sposobów zawarcia ugody – negocjacje z bankiem za pomocą rozmów telefonicznych i e-maili albo mediacje przed Sądem Polubownym przy KNF.
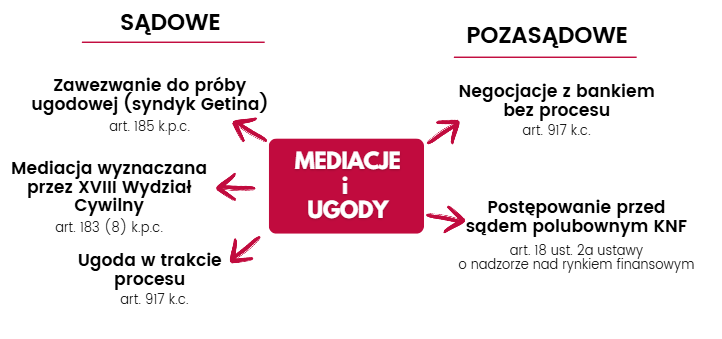
W sytuacji jeśli ugoda podpisywana jest już po złożeniu pozwu, technicznie są trzy możliwości jej zawarcia. Z uwagi na indywidualny charakter każdego procesu sądowego – w szczególności wysokości należnych odsetek, instancji czy ryzyka procesowego skutki prawne i finansowe zawarcia ugody muszą być obliczone i zweryfikowane przez prawnika prowadzącego sprawę sądową.
Ugoda z bankiem – przedsądowa
Jeśli jednak pozew nie został jeszcze złożony i bank zaproponował ugodę należy rozważyć jej opłacalność weryfikując wady i zalety takiego rozwiązania. Podstawową kwestią do oceny jest to jaka kwota została do tej pory spłacona na rzecz banku i jaka była kwota wypłaconego kredytu. Dokonanie takiej wstępnej analizy polega na zsumowaniu wszystkich środków jakie zostały zapłacone w wykonaniu umowy kredytu i odjęcia kwoty udzielonego kredytu wyrażonego w złotówkach. Warto zaznaczyć, że jeśli kredytobiorca spłacał raty bezpośrednio w walucie obcej to bank musi zwrócić je właśnie w tej walucie. Wobec wyższego kursu CHF czy EUR obecnie kredytobiorca zyskuje na tym znaczne środki. Po dokonaniu takiego obliczenia należy porównać tę kwotę do tego co zaproponował bank w ugodzie.
Przykład:
| Kwota wypłaconego kredytu w 2007 r. | 250 000 zł |
| Suma kwot wpłacone łącznie w latach 2007-2011 | 150 000 zł |
| Kwoty wpłacone łącznie w latach 2011-2026 | 60 000 CHF |
| Nadpłata | 250 000 – 150 000 – (60 000 * 4.60) = 176 000 zł |
| Propozycja ugody z banku | Bank zwróci 55 000 zł |
| Utracona korzyść kredytobiorcy | 176 000 – 55 000 = 121 000 zł |
W powyższym przykładzie kwota zaproponowana przez bank różni się zatem znacznie od tego co do uzyskania byłoby w przypadku stwierdzenia nieważności umowy przez sąd. Jest to punkt odniesienia do dalszych negocjacji z bankiem. Jeśli kredytobiorca nie zna wszystkich kwot jakie spłacił do tej pory do banku nasza kancelaria może bezpłatnie wykonać wstępną analizę finansową na podstawie samej umowy kredytu.
Poza podstawową kwestią związaną z prostym obliczeniem różnicy pomiędzy ugodą, a nieważnością umowy należy również zwrócić uwagę na pozostałe ryzyka związane z zawarciem ugody, w szczególności kwestie podatkowe – o czym mowa na końcu artykułu.
Ugoda z bankiem po złożeniu pozwu
Odmienna jest sytuacja osób, które złożyły już do sądu pozew o stwierdzenie nieważności umowy kredytu i zapłatę. Oprócz powyższej kalkulacji muszą obliczyć dodatkowo jakie odsetki i koszty procesu mogą uzyskać w sytuacji prawomocnego wygrania sprawy w sądzie. Takiej analizy powinien dokonać pełnomocnik, czyli radca prawny lub adwokat reprezentujący kredytobiorcę w sądzie.
Zawarcie ugody sądowej powinno całkowicie zakończyć sprawę pomiędzy kredytobiorcą, a bankiem, w szczególności powinna ona zawierać postanowienia związane z wycofaniem pozwu o zwrot kapitału przez bank, wykreśleniem hipoteki z kredytowanej nieruchomości jak i rozliczeń kosztów procesu sądowego pomiędzy stronami.
Ugoda z bankiem a podatek
Niezależnie od tego czy ugoda zawierana jest w trakcie procesu sądowego czy też przed złożeniem pozwu po stronie kredytobiorcy powstaje ryzyko podatkowe. W związku z tym, że przed ugodą kredytobiorca posiada wobec banku zobowiązanie, a po jej zawarciu jest ono zmniejszone lub umorzone to po stronie kredytobiorcy powstaje z tego tytuły dochód. Minister Finansów wydał rozporządzenie, w którym zaniechał poboru podatku od niektórych z kwot z tytułu ugody, jednak po spełnieniu konkretnych przesłanek. Więcej o kwestiach podatkowych po zawarciu ugody z bankiem napisałem w tym artykule. Skutki podatkowe zawarcia ugody z bankiem, w związku ze znacznymi kwotami umorzenia, mogą być dla podatnika niezwykle dotkliwe, dlatego szczególnie warto skonsultować stan faktyczny z ekspertem. Warto wskazać, że w przypadku uprawomocnienia się wyroku stwierdzającego nieważność umowy kredytu takie ryzyko podatkowe nie występuje.
Ugoda z bankiem czy proces sądowy
Uwzględniając tylko kwestie finansowe właściwie zawsze proces sądowy będzie dla kredytobiorcy bardziej korzystny niż zawarcie ugody z bankiem. Spowodowane jest to w szczególności tym, że ugoda polega na wzajemnym poczynieniu sobie przez strony odstępstw, a dla kredytobiorcy będzie to rezygnacja z części należnej mu kwoty. Dodatkowo warto pamiętać o tym, że kredytobiorcy należne są również odsetki za opóźnienie banku w zwrocie wpłaconych kwot, a często są to niebagatelne środki.
Jeśli bank zaproponował ugodę, a sprawa nie została jeszcze złożona do sądu zapraszam do kontaktu, bezpłatnie dokonam wstępnej analizy umowy i propozycji ugody. W sytuacji, kiedy sprawa jest już w sądzie, analizę taką wykonać powinien pełnomocnik, który prowadzi sprawę.
W razie pytań zapraszam do kontaktu p.wawrzyniak@pledziewicz.pl Tel: 534 299 444
